Jotta voisit aloittaa sijoittamisen, sinulla ei tarvitse olla sitä varten kovin suurta summaa ylimääräistä. Jo 50 eurolla voi päästä alkuun, mutta käytännön vaihtoehdot riippuvat siitä, sijoitetaanko rahat esimerkiksi rahastoon, ETF:ään vai yksittäiseen osakkeeseen.
Tässä artikkelissa vertailemme, mihin 50 euroa voi sijoittaa ja miten kulut, hinnat ja hajautus vaikuttavat pienen summan sijoittamiseen.
Kyllä, 50 euroa voi riittää sijoittamisen aloittamiseen. Se ei kuitenkaan tarkoita, että samalla summalla voisi ostaa mitä tahansa sijoituskohdetta.
Tavalliseen sijoitusrahastoon sijoitus tehdään usein euromääräisenä, jolloin sijoittajan ei tarvitse ostaa kokonaista rahasto-osuutta. Osakkeita ja ETF:iä ostetaan puolestaan yleensä pörssistä, jolloin käytettävissä olevan summan täytyy riittää ostettavan arvopaperin hintaan ja mahdollisiin kaupankäyntikuluihin.
Siksi 50 euroa voi toimia hyvin eri tavalla riippuen siitä, mitä ollaan ostamassa ja minkä sijoituspalvelun kautta sijoitus tehdään.
Jos pohdit vielä sitä, kuinka paljon sijoittamisen aloittamiseen ylipäätään tarvitaan rahaa, lue myös Paljonko rahaa sijoittamisen aloittamiseen tarvitaan?
50 € voidaan yleensä sijoittaa euromääräisesti
→ Tarkista rahaston minimisummaa ja kulut
50 €:n täytyy yleensä riittää ostettavaan ETF-osuuteen
→ Huomioi myös kaupankäyntikulut
50 €:n täytyy yleensä riittää ostettavaan osakkeeseen
→ Huomioi myös kaupankäyntikulut
Käytännöt, vähimmäissummat ja kulut vaihtelevat rahastojen, arvopapereiden ja palveluntarjoajien välillä.
Tavalliseen sijoitusrahastoon sijoittaminen tapahtuu usein euromääräisesti. Jos sijoittaja tekee esimerkiksi 50 euron merkinnän, hän saa rahasto-osuuksia sijoittamaansa summaa vastaavan määrän rahaston ehtojen mukaisesti.
Sijoittajan ei siis tavallisesti tarvitse odottaa, että käytettävissä olisi riittävästi rahaa yhteen kokonaiseen rahasto-osuuteen.
Tämä tekee rahastoista yhden käytännössä mahdollisen tavan sijoittaa pieniä summia. Rahastosta ja palveluntarjoajasta riippuen sijoitukselle voi kuitenkin olla määritelty vähimmäissumma.
Rahasto voi myös sisältää suuren määrän erilaisia sijoituskohteita. Esimerkiksi laajasti osakemarkkinoille sijoittavan rahaston kautta 50 euroa voi jakautua välillisesti useiden eri yritysten osakkeisiin.
Rahasto ei kuitenkaan automaattisesti tarkoita hyvää hajautusta. Rahasto voi keskittyä esimerkiksi yhteen toimialaan, maahan tai muulla tavalla rajattuun sijoitusjoukkoon.
ETF eli pörssinoteerattu rahasto muistuttaa monelta osin tavallista rahastoa, mutta sen osuuksilla käydään kauppaa pörssissä.
Tämä tekee 50 euron sijoittamisesta hieman erilaista. Jos ETF-osuus maksaa esimerkiksi 40 euroa ja sijoittaja voi ostaa vain kokonaisia osuuksia, 50 eurolla voi ostaa yhden osuuden. Jos ETF-osuus maksaa 70 euroa, sama 50 euroa ei riitä sen ostamiseen.
Joissakin palveluissa voi olla tarjolla murto-osuuksia tai muita ratkaisuja, joten käytännöt kannattaa aina tarkistaa omalta palveluntarjoajalta.
Lisäksi ETF-kauppaan voi liittyä välityspalkkioita ja muita kaupankäyntikuluja. Pienessä kaupassa kiinteän euromääräisen kulun suhteellinen merkitys voi muodostua suureksi.
Esimerkiksi:
Tämä ei tarkoita, ettei ETF:iin voisi sijoittaa pienillä summilla. Se havainnollistaa, miksi kaupankäyntikulujen suhde sijoitettavaan summaan on hyvä tarkistaa ennen toimeksiantoa.
Myös osakkeita voi olla mahdollista ostaa 50 eurolla, jos valitun osakkeen hinta ja kaupankäynnin ehdot sen mahdollistavat.
Osakkeen markkinahinta vaikuttaa siihen, mitä samalla summalla voi ostaa. Jos yksi osake maksaa 25 euroa, 50 eurolla voisi ennen kaupankäyntikulujen huomioimista ostaa kaksi osaketta. Jos yksi osake maksaa 100 euroa eikä palvelu mahdollista murto-osuuksien ostamista, 50 euroa ei riitä yhteen osakkeeseen.
Osakkeiden kohdalla kannattaa huomioida myös hajautus.
Jos koko 50 euroa sijoitetaan yhden yrityksen osakkeeseen, sijoituksen kehitys riippuu kyseisen yrityksen menestyksestä. Rahaston kautta sama summa voi puolestaan jakautua useisiin sijoituskohteisiin.
Tämä ei tee toisesta vaihtoehdosta automaattisesti parempaa. Kyse on siitä, että sijoitusten rakenne ja riskit ovat erilaiset. Myös osakekauppaan voi liittyä välityspalkkio, joten erityisesti pienissä kaupoissa kulujen suhteellinen osuus kannattaa tarkistaa.
50 euroa voi toimia eri tavalla riippuen siitä, mihin summa sijoitetaan. Eroja syntyy erityisesti siitä, miten sijoitus ostetaan, miten hajautus muodostuu ja millaisia kuluja sijoittamiseen liittyy.
Sijoitus tehdään yleensä euromääräisesti.
50 euroa voidaan usein sijoittaa kokonaisuudessaan rahastoon, jos rahaston vähimmäissumma sen sallii.
Osuuksia ostetaan pörssistä.
50 euron sijoitusmahdollisuuksiin vaikuttavat ETF-osuuden hinta ja palveluntarjoajan kaupankäyntitapa.
Sijoitat yhteen yritykseen.
50 eurolla voi ostaa osakkeen tai osakkeita, jos summa riittää niiden hintaan ja palvelu mahdollistaa kyseisen kaupan.
Sijoittamisen kustannuksia kannattaa tarkastella sekä euroina että suhteessa sijoitettavan summan kokoon.
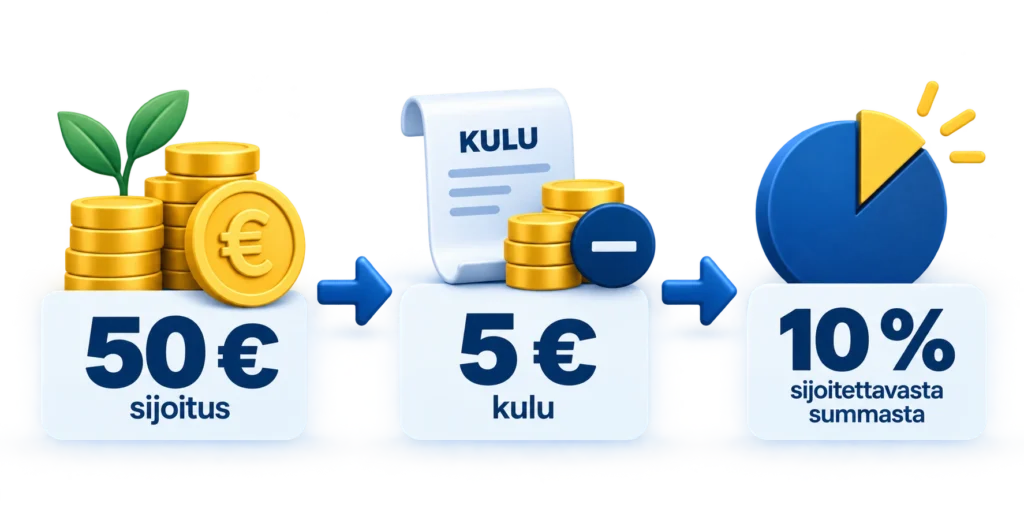
Viiden euron kaupankäyntikulu tarkoittaa 1 000 euron kaupassa 0,5 prosenttia sijoitettavasta summasta. Samainen viisi euroa vastaa 50 euron kaupassa jo 10 prosenttia.
Tämä on yksi syy siihen, miksi pelkkä kysymys “riittääkö 50 euroa sijoittamiseen?” ei vielä kerro kaikkea, koska oleellista on myös se, paljonko 50 euron sijoittaminen maksaa.
Pienellä summalla sijoittaessa kannattaa siksi tarkistaa ainakin mahdolliset osto- ja myyntikulut sekä sijoitustuotteen jatkuvat kulut.
Yksittäinen 50 euron sijoitus ja 50 euron kuukausittainen sijoitus ovat kaksi eri asiaa.
Jos sijoittaa 50 euroa kuukaudessa, sijoituksiin siirtyy vuodessa:
50 € × 12 = 600 €
Viidessä vuodessa omia sijoituksia olisi tehty 3 000 eurolla ja kymmenessä vuodessa 6 000 eurolla. Nämä luvut eivät sisällä sijoitusten mahdollista tuottoa tai arvon laskua. Katso täältä myös säästölaskuri ja korkoa korolle -laskuri.
Säännöllisessä sijoittamisessa sijoituksia tehdään eri ajankohtina ja siten erilaisilla markkinahinnoilla. Tätä kutsutaan ajalliseksi hajauttamiseksi.
Säännöllisyys ei kuitenkaan poista sijoittamiseen liittyvää riskiä. Sijoitusten arvo voi myös laskea.
• 1 vuosi → 600 € sijoitettua rahaa
• 5 vuotta → 3 000 €
• 10 vuotta → 6 000 €
• 20 vuotta → 12 000 €
50 euroa voi sijoittaa kerralla tai siitä voi tehdä säännöllisen kuukausisumman. Kyse ei kuitenkaan ole kahdesta keskenään paremmuusjärjestykseen asetettavasta vaihtoehdosta.
Kertasijoituksessa koko summa sijoitetaan yhdellä kertaa. Kuukausisijoittamisessa uusia sijoituksia tehdään säännöllisesti eri ajankohtina.
Kuukausittainen sijoittaminen voi helpottaa sijoittamisen tekemistä osaksi omaa taloutta, kun taas yksittäinen sijoitus voi sopia tilanteeseen, jossa käytettävissä on tietty summa sijoitettavaksi.
Tärkeintä on, ettei sijoittamiseen käytettävä summa vaaranna omaa taloutta ja että sijoittaja ymmärtää valitsemansa sijoituskohteen riskit.
Pienenkin summan kohdalla sijoituspäätös kannattaa tehdä samojen perusasioiden pohjalta kuin suuremmissa sijoituksissa.
Mitä sijoituksen ostaminen, omistaminen ja mahdollinen myyminen maksavat?
Kuinka moneen sijoituskohteeseen rahat käytännössä jakautuvat?
Kuinka paljon sijoituksen arvo voi vaihdella ja millaisia riskejä sijoitukseen liittyy?
Kuinka pitkäksi aikaa rahat voidaan sijoittaa?
50 euroa ei ehkä tunnu suurelta sijoitussummalta, mutta sijoittamisen näkökulmasta olennaisempaa on ymmärtää, mitä summalla ostetaan ja millaisin ehdoin.
Rahastoon 50 euroa voidaan usein sijoittaa suoraan euromääräisenä. ETF:n ja osakkeen kohdalla mahdollisuuksiin vaikuttavat esimerkiksi arvopaperin hinta, palvelun mahdollistamat ostotavat ja kaupankäyntikulut.
Siksi pienellä summalla sijoittamista tarkastellessa kannattaa vertailla vaihtoehtoja kokonaisuutena sen sijaan, että etsisi yhtä kaikille sopivaa sijoituskohdetta.
Jos sijoittaminen on kokonaan uusi asia, aloita oppaasta Kuinka aloittaa sijoittaminen?
Etusivu » Ajankohtaista » Sijoittaminen 50 eurolla – mitä vaihtoehtoja pienelle summalle on?
Sijoittamisen verotus Suomessa – opas sijoittajalle
Kuinka kauan kestää säästää 100 000 euroa sijoittamalla?
Sijoittaminen 50 eurolla – mitä vaihtoehtoja pienelle summalle on?
Käytämme evästeitä sivuston toimintaan, kävijämäärien analysointiin ja Fiksu Sijoittajan kehittämiseen. Voit hyväksyä kaikki evästeet tai jatkaa vain välttämättömillä.