Rahastosijoittaminen on helppo tapa sijoittaa useisiin kohteisiin yhden rahaston kautta. Rahasto voi sisältää esimerkiksi osakkeita, korkosijoituksia tai molempia, ja sijoittamisen voi usein aloittaa pienelläkin summalla.
Tällä sivulla käymme läpi, miten rahastot toimivat, millaisia rahastoja on olemassa ja mitä rahastosijoittamisessa kannattaa huomioida.
Haluat ymmärtää, miten rahastot toimivat ja mitä kannattaa huomioida ennen ensimmäisen rahaston valintaa.
Haluat ymmärtää rahastojen eroja ja oppia vertailemaan niiden sijoituskohteita, kuluja, riskejä ja strategioita.
Haluat löytää palvelun rahastosijoittamiseen ja vertailla palveluiden rahastovalikoimaa, kuluja ja ominaisuuksia.
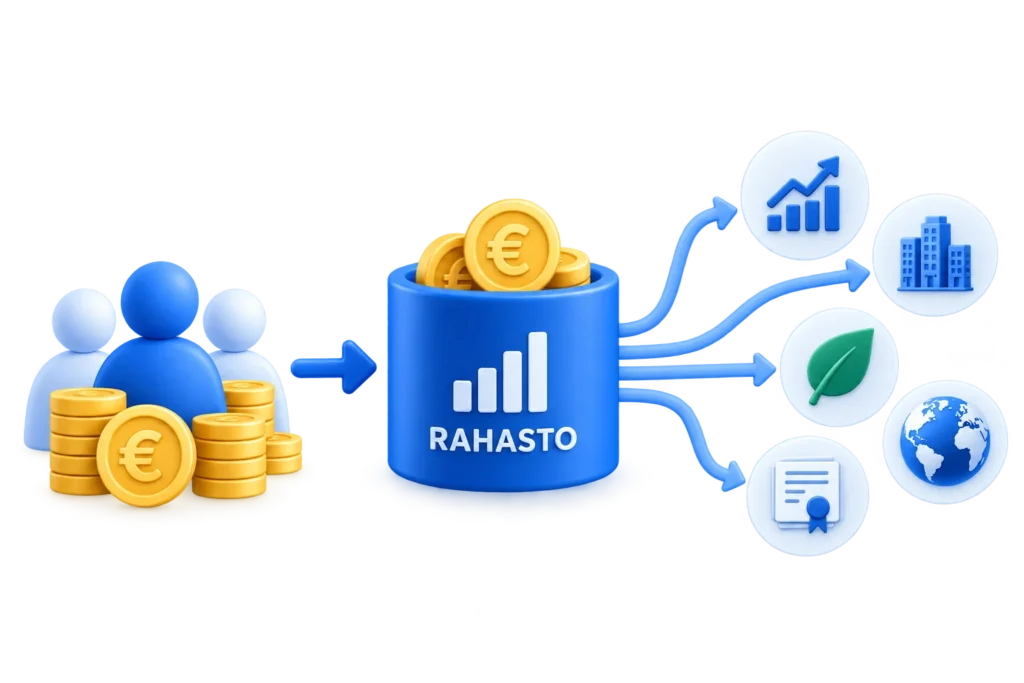
Rahastosijoittamisessa sijoittajan rahat sijoitetaan rahaston kautta useisiin sijoituskohteisiin. Kun sijoitat tavalliseen sijoitusrahastoon, ostat rahasto-osuuksia, joiden kautta omistat osuuden rahaston varallisuudesta.
Rahaston sisältö riippuu sen sijoitusstrategiasta. Osakerahasto voi sijoittaa esimerkiksi suomalaisiin, eurooppalaisiin tai maailmanlaajuisesti toimiviin yrityksiin. Korkorahasto puolestaan sijoittaa korkoa tuottaviin kohteisiin, ja yhdistelmärahasto voi sisältää sekä osakkeita että korkosijoituksia.
Rahastosijoittajan ei siis tarvitse valita jokaista yksittäistä sijoituskohdetta itse. Sen sijaan sijoittaja valitsee rahaston ja samalla sen sijoitusstrategian.
Hyvä tietää: Yksi rahasto voi sisältää suuren määrän sijoituskohteita, mutta rahasto ei silti automaattisesti tarkoita, että sijoitus olisi laajasti hajautettu.
Rahastosijoittamisen aloittamiseen ei välttämättä tarvita suurta pääomaa. Joihinkin rahastoihin voi sijoittaa pienellä summalla, ja rahastoihin voi usein säästää myös säännöllisesti esimerkiksi kerran kuukaudessa.
Ennen ensimmäistä sijoitusta kannattaa kuitenkin selvittää ainakin mihin rahasto sijoittaa ja millaisia kuluja siitä peritään.
Lue myös:
Rahastoihin voi sijoittaa esimerkiksi pankkien, rahastoyhtiöiden ja muiden sijoituspalveluiden kautta. Rahastovalikoima, kulut ja vähimmäissijoitukset vaihtelevat palveluiden välillä.
Selvitä, mihin rahasto sijoittaa ja millä tavalla sijoituskohteet valitaan. Tarkista samalla rahaston riskitaso ja kulut.
Rahastoon voi sijoittaa esimerkiksi yksittäisen summan tai aloittaa säännöllisen kuukausisäästämisen. Sopiva summa riippuu omasta taloudesta ja sijoitussuunnitelmasta.
Rahastoja voidaan luokitella esimerkiksi sen perusteella, mihin ne sijoittavat ja miten sijoituskohteet valitaan. Siksi pelkkä sana rahasto ei vielä kerro kovin paljon sijoituksen sisällöstä tai riskistä.
Osakerahasto sijoittaa pääasiassa osakkeisiin. Rahasto voi keskittyä esimerkiksi tietylle maantieteelliselle alueelle, toimialalle tai tietyn kokoisiin yrityksiin.
Osakerahaston arvo seuraa sen omistamien osakkeiden kehitystä, joten arvonvaihtelut voivat olla merkittäviä.
Korkorahastot sijoittavat erilaisiin korkoinstrumentteihin. Rahastosta riippuen sijoituskohteina voivat olla esimerkiksi valtioiden tai yritysten liikkeeseen laskemat velkakirjat.
Korkorahastotkaan eivät ole riskittömiä. Niiden riskiin vaikuttavat esimerkiksi sijoitusten juoksuaika ja velallisten luottokelpoisuus.
Yhdistelmärahasto sijoittaa tavallisesti sekä osakkeisiin että korkosijoituksiin. Näiden osuudet voivat olla kiinteitä tai muuttua rahaston sijoitusstrategian mukaan.
Yhdistelmärahasto tarjoaa siten mahdollisuuden yhdistää erilaisia omaisuusluokkia yhden rahaston sisällä.
Indeksirahasto pyrkii seuraamaan valittua indeksiä. Sen sijaan, että salkunhoitaja valitsisi aktiivisesti yksittäisiä sijoituskohteita, rahaston sijoitukset määräytyvät pitkälti seurattavan indeksin perusteella.
Indeksirahastojen kulut ovat usein aktiivisesti hoidettuja rahastoja matalammat, mutta tämä kannattaa aina tarkistaa rahastokohtaisesti.
Aktiivisesti hoidetussa rahastossa salkunhoitaja tekee sijoituspäätöksiä rahaston strategian puitteissa. Tavoitteena voi olla esimerkiksi vertailuindeksiä parempi tuotto.
Aktiivinen ja passiivinen sijoitustapa eroavat siis siinä, miten rahaston sijoituskohteet valitaan. Kumpaakaan ei kuitenkaan kannata arvioida vain tämän perusteella, vaan huomioon kannattaa ottaa myös kulut, sijoitusstrategia, riskit ja rahaston sisältö.
ETF:t eli pörssinoteeratut rahastot muodostavat vielä oman kokonaisuutensa. Niiden osuuksilla käydään kauppaa pörssissä osakkeiden tavoin.
Lue lisää: ETF vai indeksirahasto?
Rahastoja vertaillessa huomio kiinnittyy helposti aikaisempaan tuottoon. Se kertoo kuitenkin siitä, miten rahasto on menestynyt menneisyydessä, eikä takaa tulevaa tuottoa.
Rahastojen vertailussa kannattaa tarkastella kokonaisuutta seuraavasti:
Mihin rahasto sijoittaa?
Katso esimerkiksi rahaston markkina-alueet, toimialat ja suurimmat omistukset.
Mitä sijoittaminen maksaa?
Selvitä rahaston jatkuvat kulut ja mahdolliset muut sijoittajalta perittävät maksut.
Kuinka paljon arvo voi vaihdella?
Eri rahastojen riskitasot voivat poiketa toisistaan huomattavasti.
Miten sijoituskohteet valitaan?
Selvitä esimerkiksi, seuraako rahasto indeksiä vai tekeekö salkunhoitaja aktiivisia sijoitusvalintoja.
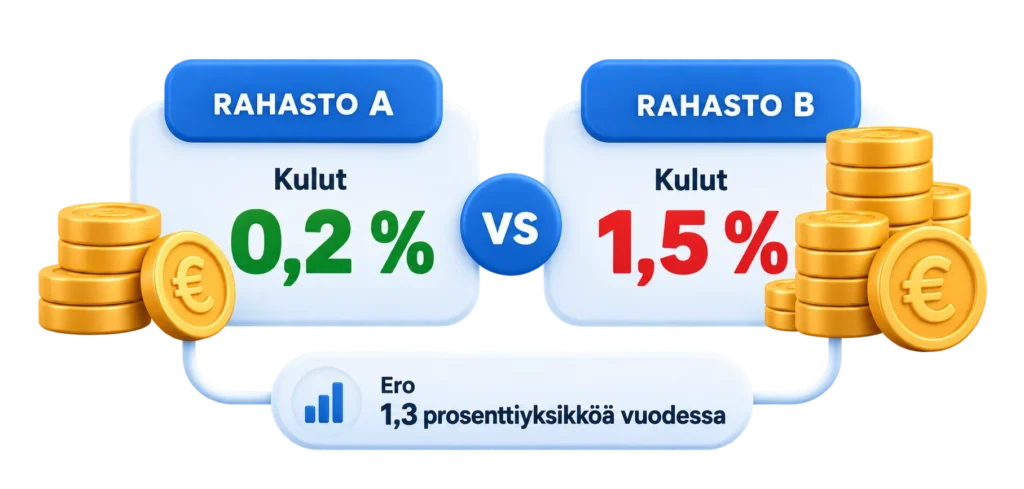
Rahastosijoittamiseen liittyvät kulut vähentävät sijoittajan saamaa tuottoa. Kulujen merkitys korostuu erityisesti pitkällä sijoitusajalla, koska niitä voidaan periä vuodesta toiseen.
Rahastosta riippuen vastaan voi tulla esimerkiksi:
Rahaston kautta voi saada hajautusta useisiin sijoituskohteisiin yhdellä sijoituksella. Jos rahasto omistaa esimerkiksi suuren määrän eri yritysten osakkeita, yhden yrityksen kehityksen vaikutus koko sijoitukseen pienenee.
Rahasto ei kuitenkaan automaattisesti tarkoita hyvää hajautusta.
Tiettyyn maahan, toimialaan tai pieneen joukkoon yrityksiä keskittyvä rahasto voi olla huomattavasti keskittyneempi kuin laajasti eri markkinoille sijoittava rahasto.
Myös usean rahaston omistaminen voi antaa väärän kuvan hajautuksen määrästä. Jos rahastot omistavat pitkälti samoja yrityksiä, sijoittajalla voi olla useita rahastoja mutta silti paljon päällekkäisiä sijoituksia.
Rahastojen määrälle ei ole yhtä oikeaa lukua. Yhdenkin rahaston kautta voi saada laajan hajautuksen, jos rahasto sijoittaa suureen määrään erilaisia sijoituskohteita.
Toisaalta usean rahaston salkku voi olla yllättävän keskittynyt, jos rahastot sijoittavat samoille markkinoille ja samoihin yrityksiin.
Siksi rahastojen lukumäärää tärkeämpää on se, mitä rahastot sisältävät.
Rahastojen kokonaisuutta tarkastellessa kannattaa kiinnittää huomiota esimerkiksi maantieteelliseen jakaumaan, toimialoihin, omaisuusluokkiin ja suurimpiin omistuksiin.
Lue täältä tarkemmin, kuinka monta rahastoa kannattaa hankkia.
Rahaston tuotto muodostuu sen omistamien sijoitusten kehityksestä.
Osakerahastossa tuottoon vaikuttavat esimerkiksi rahaston omistamien osakkeiden arvonmuutokset ja yritysten maksamat osingot. Korkorahastossa tuottoon vaikuttavat puolestaan esimerkiksi korkotuotot ja rahaston omistamien korkosijoitusten arvonmuutokset.
Rahasto-osuuden arvo voi siten sekä nousta että laskea.
Kun tuotot jäävät sijoitukseen, myös aiemmin kertynyt tuotto kasvattaa sijoituksen arvoa. Korkoa korolle -laskurilla voit havainnollistaa, miten sijoitusaika, sijoitettava summa ja oletettu tuotto vaikuttavat laskennalliseen lopputulokseen.
Rahastossa voi olla kasvuosuuksia ja tuotto-osuuksia.
Tuotto jää rahastoon
↓
kasvattaa osuuden arvoa
Tuotto maksetaan sijoittajalle
↓
rahaa sijoittajalle
Rahasto ei ole automaattisesti vähäriskinen sijoitus. Riskitaso riippuu ennen kaikkea siitä, mihin rahasto sijoittaa.
Esimerkiksi maailmanlaajuisesti osakkeisiin sijoittavan rahaston riskit ovat erilaiset kuin lyhyisiin korkosijoituksiin keskittyvän rahaston.
Rahaston sijoituskohteiden arvot voivat laskea.
Tietylle alueelle tai toimialalle keskittyminen voi kasvattaa riskiä.
Valuuttakurssien muutokset voivat vaikuttaa ulkomaisiin sijoituksiin.
Erityisesti korkorahastoihin liittyy korkotason ja velallisten maksukyvyn muutoksiin liittyviä riskejä.
Rahastot ja osakkeet tarjoavat kaksi erilaista tapaa sijoittaa markkinoille.
Rahastosijoittajan ei tarvitse valita jokaista yritystä itse, ja yhden rahaston kautta sijoitukset voivat jakautua suureen määrään kohteita. Osakesijoittaja puolestaan valitsee itse omistamansa yritykset ja rakentaa salkkunsa hajautuksen.
Valinnan ei tarvitse myöskään olla joko–tai. Samassa sijoitussalkussa voi olla sekä rahastoja että yksittäisiä osakkeita.
✓ Valitset rahaston
✓ Hajautus voi syntyä yhdellä sijoituksella
✓ Yksittäisiä yrityksiä ei tarvitse valita itse
✓ Valitset yritykset itse
✓ Rakennat hajautuksen itse
✓ Vaatii enemmän yrityskohtaista perehtymistä
Rahastosijoittamisen voi aloittaa valitsemalla sijoituspalvelun ja tutustumalla sen rahastovalikoimaan. Ennen sijoittamista kannattaa tarkistaa ainakin rahaston sijoituskohteet, riskitaso ja kulut.
Kasvuosuudessa rahaston jakama tuotto jää rahastoon kasvattamaan osuuden arvoa. Tuotto-osuudessa rahasto maksaa tuottoa osuudenomistajalle.
Etusivu » Sijoittaminen » Rahastosijoittaminen
Fiksu Sijoittajan sisältö on tarkoitettu yleiseksi tiedoksi eikä henkilökohtaiseksi sijoitusneuvonnaksi. Sijoittamiseen liittyy aina riski, ja sijoitusten arvo voi sekä nousta että laskea.
Käytämme evästeitä sivuston toimintaan, kävijämäärien analysointiin ja Fiksu Sijoittajan kehittämiseen. Voit hyväksyä kaikki evästeet tai jatkaa vain välttämättömillä.